वित्त भनेको के हो
हाम्रो घरमा भएको नगद पैसा, जग्गा जमिन, सुन चाँदीका गहना, गाईभैंसी, पसलमा राखिएका सामान, यी सबै हाम्रो धनमाल हुन्। सामान्य रूपमा वित्त भन्नाले धनमाल, सम्पत्ति वा जायजेथा भन्ने बुझिन्छ। तर वित्तको कुरा गर्दा विशेष गरी मुद्रा अर्थात् पैसाको कारोबारलाई जनाइन्छ। पैसा कमाउनु, खर्च गर्नु, बचत गर्नु, कसैसँग ऋण लिनु र ऋण तिर्नु, यी सबै वित्तीय कारोबार हुन्।
वित्त: धनमाल, सम्पत्ति वा जायजेथालाई वित्त भनिन्छ। यसअन्तर्गत विशेष गरी मुद्राको कारोबार पर्छ।
हरेक मानिसको जीवनमा कहिलेकाहीँ अचानक समस्या आइपर्छन्। परिवारमा कोही बिरामी पर्छ, बाटोमा दुर्घटना हुन्छ, बाढी पहिरो वा भूकम्प जस्ता प्राकृतिक प्रकोपले घर भत्काउँछ। यस्ता समस्या समाधान गर्न पैसा खर्च गर्नुपर्छ। अचानक आउने यस्ता खर्चबाहेक हरेक महिना नियमित खर्च पनि हुन्छ। छोराछोरीको पढाइ, घरखर्च, लुगाफाटा र विभिन्न किसिमका सामान किन्न पैसा चाहिन्छ। यसरी गर्जो टार्न र समस्या समाधान गर्न आम्दानी हुनु अति आवश्यक छ।
वित्तीय शिक्षा वा वित्तीय साक्षरता
पैसा कमाउनु मात्र पर्याप्त हुँदैन। एउटै गाउँका दुई जना किसानको कुरा गरौँ। दुवैले एक वर्षमा उत्तिकै आम्दानी गर्छन्। पहिलो किसानले आम्दानीको हिसाब राख्छ, आवश्यक कुरामा मात्र खर्च गर्छ र हरेक महिना केही रकम बैङ्कमा जम्मा गर्छ। दोस्रो किसानले जे मन लाग्यो त्यसैमा खर्च गर्छ र बचत गर्दैन। एक दिन दुवैको परिवारमा कोही बिरामी पर्छ। पहिलो किसानले बचतबाट उपचार गराउँछ। दोस्रोले चर्को ब्याजमा सापटी खोज्नुपर्छ। दुवैको आम्दानी उस्तै थियो, फरक चाहिँ पैसा व्यवस्थापन गर्ने ज्ञान र सिपमा थियो। यही ज्ञान र सिपलाई वित्तीय शिक्षा भनिन्छ।
वित्तीय शिक्षा (वित्तीय साक्षरता): प्रत्येक व्यक्तिले आफूसँग भएको आर्थिक तथा वित्तीय साधनको महत्त्व बुझी सोहीअनुसार उचित व्यवस्थापन गर्न सक्ने ज्ञान तथा सिपलाई वित्तीय शिक्षा वा वित्तीय साक्षरता भनिन्छ।
अर्को शब्दमा भन्दा आम्दानी, खर्च, बजेट व्यवस्थापन, बचत र ऋण जस्ता कुराको व्यवस्थित परिचालन गर्नका लागि चाहिने ज्ञान, सिप तथा क्षमता नै वित्तीय शिक्षा हो। यसले समेट्ने मुख्य पक्ष यी हुन्:
- आम्दानी: पैसा कसरी र कहाँबाट कमाउने
- खर्च: कुन कुरामा कति खर्च गर्ने
- बजेट व्यवस्थापन: आम्दानी र खर्चको पहिले नै योजना बनाउने
- बचत: भविष्यका लागि केही रकम जोगाउने
- ऋण: आवश्यक परेमा ऋण लिने र समयमा तिर्ने
वित्तीय शिक्षा भनेको पैसाबारे जानकारी मात्र होइन। जानेको कुरालाई आफ्नो दैनिक जीवनमा प्रयोग गर्न सक्ने सिप र क्षमता पनि हो।
नेपालमा वित्तीय शिक्षाको आवश्यकता
विश्व बैङ्कको प्रतिवेदनअनुसार नेपालमा हाल वित्तीय साक्षरताको अवस्था करिब १८ प्रतिशत मात्र पुगेको देखिन्छ। यसको अर्थ सय जना मानिसमध्ये करिब १८ जनाले मात्र आफ्नो पैसाको राम्रो व्यवस्थापन गर्ने ज्ञान र सिप राख्छन्। बाँकी धेरैजसो मानिसलाई बचत, ऋण, ब्याज र लगानीबारे पर्याप्त जानकारी छैन। त्यसैले सबै उमेर समूह, सबै शैक्षिक योग्यता र सबै आर्थिक अवस्थाका मानिसलाई वित्तीय शिक्षाको आवश्यकता छ।
वित्तीय शिक्षाको मुख्य उद्देश्य व्यक्तिलाई कमाउने, बचाउने, खर्च गर्ने, ऋण लिने र लगानी गर्ने जस्ता वित्तीय कारोबारका लागि सक्षम बनाउनु हो। यसले समुदायका सबै वर्गलाई सुखी र सुरक्षित भविष्यका लागि सघाउँछ र आर्थिक सम्पन्नताको बाटोतिर डोऱ्याउँछ। पैसाको महत्त्व बुझेर त्यसको सही सदुपयोग गर्दा व्यक्ति र परिवारलाई आर्थिक तथा सामाजिक सुरक्षा मिल्छ। आफूसँग भएको आर्थिक वा वित्तीय स्रोतसाधनको प्रभावकारी र मितव्ययी उपयोग गर्न सक्ने बनाउनु नै आजको मुख्य आवश्यकता हो।
यसका लागि हरेक व्यक्तिले निम्न कुरामा विशेष ध्यान दिनुपर्छ:
- आफ्नो सीमित आम्दानीलाई व्यक्तिगत बजेट बनाएर खर्च गर्ने
- विवेकशील खर्च गर्ने, अर्थात् सोचविचार गरेर आवश्यक कुरामा मात्र खर्च गर्ने
- नियमित बचत गर्ने
- आवश्यकताअनुसार मात्र ऋण लिने र समयमा कर्जा भुक्तानी गर्ने
- सुरक्षित ठाउँमा लगानी गर्ने
- भविष्यमा आउन सक्ने वित्तीय चुनौतीको सामना गर्न सक्षम हुने
व्यक्तिगत बजेट भनेको आम्दानी कति छ र त्यो कुन कुन काममा कति खर्च गर्ने भन्ने पहिले नै बनाइएको योजना हो। उदाहरणका लागि मासिक रु. ३०,००० आम्दानी हुने एउटा परिवारले यसरी बजेट बनाउन सक्छ:
| शीर्षक | रकम |
| खानेकुरा | रु. १२,००० |
| बालबालिकाको पढाइ | रु. ५,००० |
| घरभाडा, बिजुली र पानी | रु. ४,००० |
| लुगा, औषधि र अन्य खर्च | रु. ४,००० |
| बचत | रु. ५,००० |
| जम्मा | रु. ३०,००० |
यो परिवारले खर्च गर्नुअघि नै बचतका लागि रकम छुट्याएको छ। यसो गर्दा महिनाको अन्त्यमा पैसा सकिएर बचत नै नहुने समस्या आउँदैन। बिरामी वा प्रकोप जस्ता अचानक आउने समस्यामा यही बचत काम लाग्छ।
वित्तीय शिक्षाको महत्त्व
घरमा पैसा राख्दा चोरी हुने, आगलागीमा जल्ने वा मुसाले काट्ने डर हुन्छ। बैङ्कमा राखेको पैसा सुरक्षित हुन्छ र त्यसमा ब्याज पनि पाइन्छ। यस्तो ज्ञान दिने काम वित्तीय शिक्षाले गर्छ। वित्तीय शिक्षाका मुख्य महत्त्व यस प्रकार छन्:
- बैङ्किङ सेवा उपयोग गरी आफ्नो धनको सुरक्षा कसरी गर्ने र आर्थिक उन्नति कसरी गर्ने भन्ने ज्ञान दिन्छ।
- वित्तीय संस्थाका काम, कर्तव्य र अधिकारबारे सचेत गराउँछ।
- निक्षेप सङ्कलन प्रक्रिया, अर्थात् बैङ्कले बचत कसरी जम्मा गर्छ भन्ने कुरा बुझाउँछ।
- ऋण लिने र दिने प्रक्रियाबारे जानकारी दिन्छ।
- ऋणको उपयोगबाट हुने फाइदा र दुरुपयोग गर्दा हुने बेफाइदाबारे पर्याप्त जानकारी हासिल गर्न सहयोग गर्छ।
- व्यक्तिको जीवनमा आउने वित्तीय समस्या समाधान गर्न मद्दत गर्छ।
- पैसाको उचित व्यवस्थापन गर्न आवश्यक ज्ञान र सिप दिन्छ।
नेपालमा वित्तीय शिक्षाका लागि भएका प्रयास
आजको युगमा वित्तीय शिक्षा अति आवश्यक भएकाले नेपालमा सरकारी र निजी दुवै तहबाट यसका लागि काम भइरहेका छन्। नेपाल राष्ट्र बैङ्क यसमा अगाडि छ। मुख्य प्रयासहरू यस प्रकार छन्:
- बालबालिका तथा युवाहरूलाई वित्तीय साक्षरता प्रदान गर्ने उद्देश्यले नेपाल राष्ट्र बैङ्कले "विद्यालयमा नेपाल राष्ट्र बैङ्क" भन्ने कार्यक्रम सञ्चालन गर्दै आएको छ।
- नेपाल राष्ट्र बैङ्कले वित्तीय साक्षरतासम्बन्धी सन्दर्भ सामग्री प्रकाशन र प्रशारण गर्ने गरेको छ।
- नेपाल राष्ट्र बैङ्कले "बैङ्कसँगको नाता हरेक नेपालीको बैङ्क खाता" भन्ने अभियान सञ्चालन गर्दै आएको छ।
- निजी स्तरबाट सञ्चालित विभिन्न वित्तीय संस्थाले पनि वित्तीय साक्षरतासम्बन्धी कार्यक्रम सञ्चालन गर्दै आएका छन्।
- विभिन्न सञ्चारका माध्यमबाट वित्तीय शिक्षासम्बन्धी जनचेतनामूलक भिडियो हेर्न, सुन्न र पढ्न पाइन्छ।
- विद्यार्थीलाई सचेत गराउने उद्देश्यले विद्यालय तहको पाठ्यक्रममा वित्तीय शिक्षासम्बन्धी विषयवस्तु समावेश गरिएको छ।
"बैङ्कसँगको नाता हरेक नेपालीको बैङ्क खाता" अभियानको अर्थ हो, हरेक नेपालीको कम्तीमा एउटा बैङ्क खाता होस्। खाता भएपछि मानिसले बचत सुरक्षित राख्न सक्छ, विदेशबाट आएको पैसा सजिलै पाउँछ र आवश्यक पर्दा ऋण पनि लिन सक्छ।
नेपालको वित्तीय प्रणाली
गाउँको एउटा किसानले बचत गरेको पैसा बैङ्कमा जम्मा हुन्छ। त्यही पैसा बैङ्कले अर्को गाउँकी उद्यमीलाई पसल खोल्न ऋण दिन्छ। यसरी पैसा बचत गर्नेबाट ऋण चाहिनेसम्म पुग्ने काम विभिन्न संस्थाले गर्छन्। यी संस्था र निकायको पूरै व्यवस्थालाई वित्तीय प्रणाली भनिन्छ।
वित्तीय प्रणाली: बचत सङ्कलन गर्ने, कर्जा प्रदान गर्ने र पैसाको कारोबार गर्ने बैङ्क, वित्तीय संस्था तथा निकायहरूको समग्र व्यवस्थालाई वित्तीय प्रणाली भनिन्छ।
हाल नेपालको वित्तीय प्रणालीअन्तर्गत यी संस्थाहरू सञ्चालित छन्:
- केन्द्रीय बैङ्क
- वाणिज्य बैङ्क
- विकास बैङ्क
- वित्त कम्पनी
- लघु वित्त वित्तीय संस्था
यिनका साथै बचत तथा ऋण सहकारी संस्था र लघुवित्तको कारोबार गर्ने गैरसरकारी सङ्घसंस्थाहरू पनि कार्यरत छन्। यी सबै संस्था केन्द्रीय बैङ्कको नियमनमा रहेर काम गर्छन्।
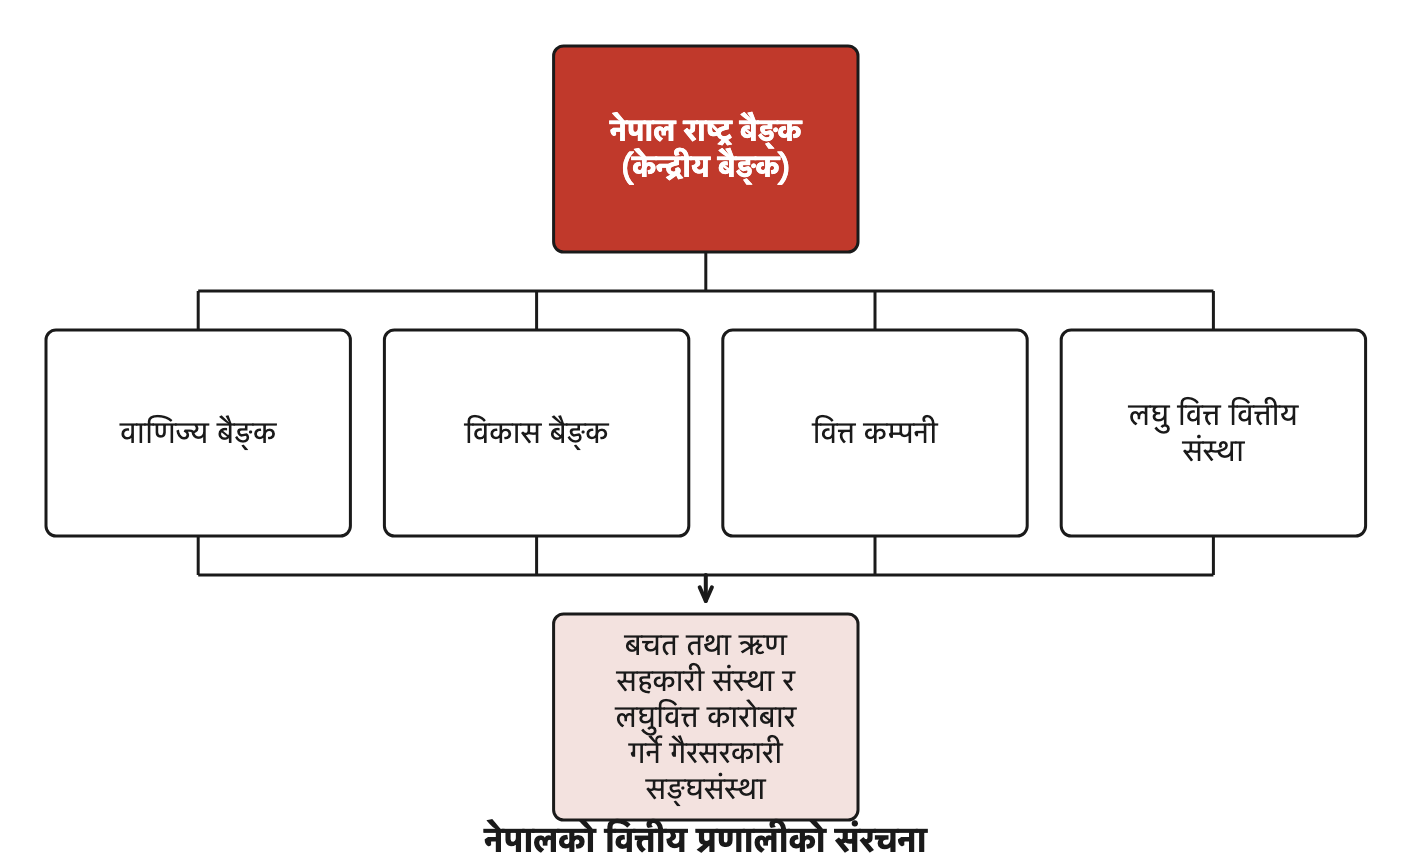
नेपाल राष्ट्र बैङ्क: केन्द्रीय बैङ्क
नेपालमा केन्द्रीय बैङ्कका रूपमा नेपाल राष्ट्र बैङ्क कार्यरत छ। हाम्रो हातमा भएका नोटमा पनि नेपाल राष्ट्र बैङ्कको नाम छापिएको हुन्छ, किनभने नोट निकाल्ने काम यसै बैङ्कले गर्छ।
केन्द्रीय बैङ्क: देशका सम्पूर्ण बैङ्क तथा वित्तीय संस्थालाई अनुमति दिने, नोट निष्कासन गर्ने र सरकारलाई आर्थिक सल्लाह दिने देशको सर्वोच्च बैङ्कलाई केन्द्रीय बैङ्क भनिन्छ। नेपालको केन्द्रीय बैङ्क नेपाल राष्ट्र बैङ्क हो।
- नेपाल राष्ट्र बैङ्कले सम्पूर्ण वाणिज्य बैङ्क तथा वित्तीय संस्थाहरू स्थापना गर्ने अनुमति प्रदान गर्छ। त्यसैले यसलाई सम्पूर्ण बैङ्कको पनि बैङ्क भनिन्छ।
- यसले नेपाल सरकारको आर्थिक सल्लाहकारका रूपमा महत्त्वपूर्ण भूमिका निर्वाह गर्दै आएको छ।
- नोट निष्कासन गर्ने एकाधिकार केन्द्रीय बैङ्कलाई मात्र रहेको छ। अरू कुनै बैङ्कले नोट छाप्न र निकाल्न पाउँदैन।
नेपाल राष्ट्र बैङ्क "बैङ्कको पनि बैङ्क" हो, किनभने देशका सबै वाणिज्य बैङ्क र वित्तीय संस्था यसैको अनुमतिमा खुल्छन्।
वित्तीय संस्थाले गर्ने काम
नेपालमा सञ्चालित सम्पूर्ण वित्तीय संस्थाको मूल काम दुईवटा छन्: जनताको बचतलाई निक्षेपका रूपमा सङ्कलन गर्नु र आवश्यक पर्नेलाई कर्जा प्रदान गर्नु। यसबाहेक यिनले अरू थुप्रै बैङ्किङ कारोबार पनि गर्छन्:
- निक्षेपका रूपमा बचत सङ्कलन गर्ने
- कर्जा प्रदान गर्ने
- विप्रेषणबारे जनतालाई जानकारी दिलाउने
- विदेशी मुद्रा सटही गर्ने
- सरकारी ऋणपत्रको कारोबार गर्ने
- बैङ्क ग्यारेन्टी बस्ने
उदाहरणका लागि कतारमा काम गर्ने दाजुले घर पठाएको पैसा विप्रेषण हो। त्यो पैसा बैङ्क वा वित्तीय संस्थामार्फत परिवारको खातामा सुरक्षित रूपमा आइपुग्छ। विदेश पढ्न जाने विद्यार्थीले नेपाली रुपैयाँलाई डलरमा साट्नुपर्दा बैङ्कले विदेशी मुद्रा सटही गरिदिन्छ। कुनै ठेकेदारले सरकारी काम लिँदा बैङ्कले उसको पक्षमा बैङ्क ग्यारेन्टी बसिदिन्छ, अर्थात् काम नभए त्यसको जिम्मा बैङ्कले लिन्छ।
ऋण लिँदा र तिर्दा बुझ्नुपर्ने कुरा
बैङ्क कर्जा तथा ऋणबारे ज्ञान हुनु पनि वित्तीय शिक्षाअन्तर्गत नै पर्छ। मानिसहरू कुनै व्यवसाय सञ्चालन गर्न, आकस्मिक समस्या समाधान गर्न र सामाजिक कार्य गर्न ऋण लिन्छन्। त्यस्तै छोराछोरीको शिक्षादीक्षा र विभिन्न आर्थिक कारोबार गर्न पनि विभिन्न वित्तीय संस्थाबाट ऋण लिन सकिन्छ।
ऋण (कर्जा): निश्चित समयपछि ब्याजसहित फिर्ता गर्ने सर्तमा बैङ्क वा वित्तीय संस्थाबाट लिइएको रकमलाई ऋण भनिन्छ।
ऋण निश्चित समयपछि साँवा ब्याजसहित फिर्ता गर्नुपर्छ। साँवा भनेको लिएको मूल रकम हो र ब्याज भनेको त्यो रकम प्रयोग गरेबापत तिर्नुपर्ने थप रकम हो। मानौँ, सिलाइ पसल खोल्न रमिलाले बैङ्कबाट रु. १,००,००० ऋण लिइन् र ब्याजदर वार्षिक १० प्रतिशत छ। एक वर्षपछि उनले साँवा रु. १,००,००० र ब्याज रु. १०,००० गरी जम्मा रु. १,१०,००० तिर्नुपर्छ। उनले पसलको आम्दानीबाट हरेक महिना किस्ता तिर्दै गइन् भने ऋण सजिलै चुक्ता हुन्छ।
तर बैङ्क वा वित्तीय संस्थाबाट लिइएको ऋण समयमा तिर्न सकिएन भने ब्याजबाहेक हर्जानासहित बुझाउनुपर्छ। लामो समयसम्म नतिरेमा यस्ता परिणाम भोग्नुपर्छ:
- ब्याजबाहेक थप हर्जाना तिर्नुपर्छ।
- धितो राखेको जग्गा वा सुन चाँदी जफत गरी लिलामी हुन सक्छ।
- कानुनी कारबाहीसमेत हुन सक्छ।
- वित्तीय संस्थाको कालोसूचीमा परिन्छ र पछि ऋण पाउन गाह्रो हुन्छ।
- समाजमा आफ्नो प्रतिष्ठामा आँच आउँछ।
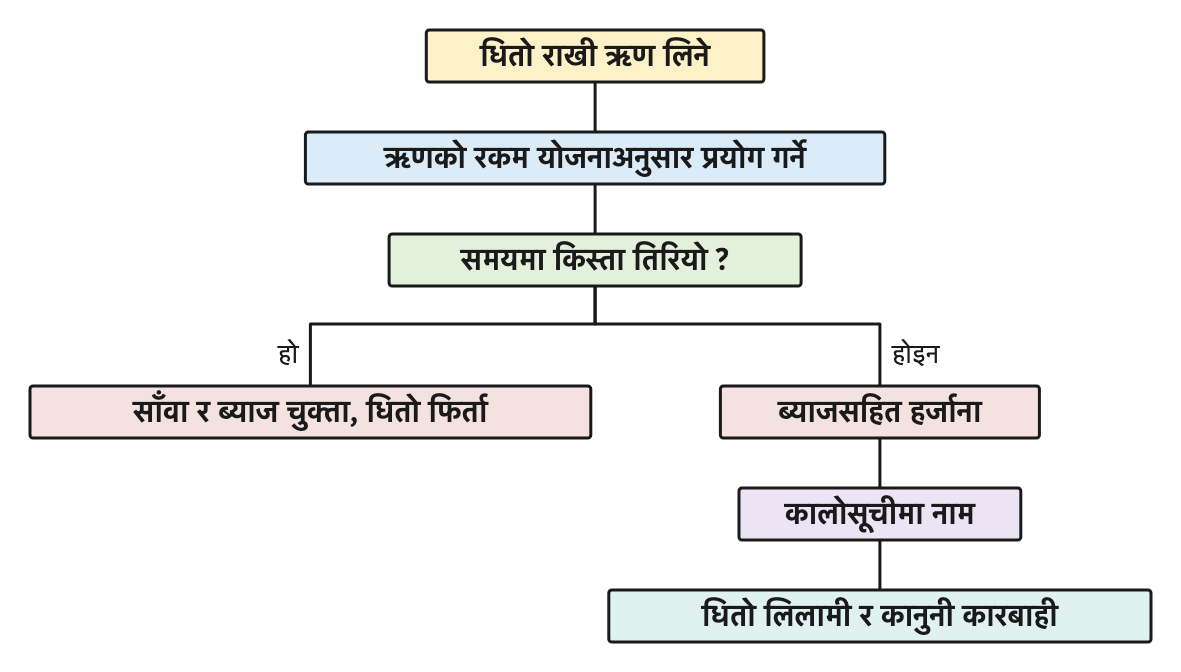
अति आवश्यक कामका लागि मात्र ऋण लिनुहोस्। ऋण लिइसकेपछि समय समयमा किस्ता बुझाउने कामलाई पहिलो प्राथमिकतामा राख्नुहोस्।
ऋण लिएर व्यवसाय गर्दा ध्यान दिनुपर्ने कुरा
ऋण राम्रोसँग प्रयोग गर्दा व्यवसाय बढ्छ र आम्दानी बढ्छ। तर योजनाविना लिएको ऋणले घरजग्गासमेत गुमाउन सक्छ। त्यसैले बैङ्कबाट ऋण लिएर व्यवसाय गर्दा यी कुरामा ध्यान दिनुपर्छ:
- व्यवसायको स्पष्ट योजना बनाएर मात्र ऋण लिने।
- आवश्यक पर्ने जति मात्र रकम ऋण लिने, बढी होइन।
- विभिन्न बैङ्कको ब्याजदर र सर्त तुलना गरेर मात्र ऋण लिने।
- ऋणको रकम जुन कामका लागि लिएको हो, त्यसैमा खर्च गर्ने।
- आम्दानीबाट किस्ता तिर्ने रकम पहिले नै छुट्याउने।
- ऋणपत्र र सम्झौतामा लेखिएका सर्त राम्ररी पढेर बुझ्ने।
- धितो राखेको सम्पत्ति जोगाउन समयमै किस्ता तिर्ने।
- व्यवसायको आम्दानी र खर्चको हिसाब नियमित रूपमा राख्ने।
पूरा पाठ तपाईंकै लागि तयार छ
नोट पूरै निःशुल्क पढ्न पाइन्छ। निःशुल्क खाताले बाँकी अभ्यास खोल्छ र हरेक विषयको प्रगति तथा आत्मविश्वास अंक राख्छ। प्रस्तुतीकरण र भिडियोका लागि Learn Yeti को स्वीकृति चाहिन्छ।