अचानक आइपर्ने घटना र आर्थिक जोखिम
मानिसको जीवनमा सबै कुरा योजनाअनुसार मात्र हुँदैन। कहिलेकाहीँ कसैले सोच्दै नसोचेको घटना अचानक आइपर्छ। घरमा आगलागी हुन सक्छ, बाटोमा दुर्घटना हुन सक्छ, कसैलाई गम्भीर रोग लाग्न सक्छ। यस्ता घटनाले शरीर र मनलाई मात्र होइन, पूरै परिवारको आर्थिक अवस्थालाई पनि ठुलो धक्का दिन्छन्।
एउटा उदाहरण हेरौँ। एउटा परिवारले वर्षौँ मेहनत गरेर सानो किराना पसल चलाएको छ। एक रात छिमेकको घरबाट आगो सरेर पसलका सबै सामान जल्छन्। परिवारसँग फेरि पसल सुरु गर्ने पैसा छैन। आगलागी हुन नदिन जति सावधानी अपनाए पनि यस्तो जोखिमलाई पूरै हटाउन सकिँदैन। तर त्यसबाट हुने आर्थिक नोक्सानीलाई भने कम गर्न सकिन्छ। यही काम गर्ने उपाय बिमा हो।
जोखिमलाई पूरै हटाउन सकिँदैन, तर जोखिमबाट हुने आर्थिक नोक्सानी बिमाद्वारा कम गर्न सकिन्छ।
बिमा भनेको के हो
बिमा: भविष्यमा आउन सक्ने अनिश्चित प्रकारका जोखिमलाई अन्यत्र हस्तान्तरण गरी सोबाट भएको क्षतिपूर्ति प्राप्त गर्ने माध्यमलाई बिमा भनिन्छ।
सरल भाषामा भन्दा, बिमा गर्दा हामी आफ्नो जोखिम अरू कसैलाई सुम्पिन्छौँ। त्यो अरू कोही बिमा कम्पनी हो। बिमा गर्न चाहने व्यक्ति र बिमा कम्पनीबिच एउटा सम्झौता हुन्छ। सम्झौताअनुसार व्यक्तिले कम्पनीलाई तोकिएको रकम तिर्छ। कुनै हानि नोक्सानी भएमा कम्पनीले त्यसको क्षतिपूर्ति दिन्छ। यसरी बिमाले बिमित व्यक्तिलाई विभिन्न प्रकारले हुने हानि नोक्सानी बहन गर्छ।
बिमक: बिमा गरिदिने र क्षति भएमा क्षतिपूर्ति दिने बिमा कम्पनीलाई बिमक भनिन्छ।
बिमित: आफ्नो जीवन वा सम्पत्तिको बिमा गराउने इच्छुक व्यक्तिलाई बिमित भनिन्छ।
बिमा शुल्क: जोखिम आफूमाथि लिएबापत बिमा कम्पनीले बिमितबाट लिने रकमलाई बिमा शुल्क भनिन्छ।
बिमालेख: बिमक र बिमितबिच हुने सम्झौताको लिखतलाई बिमालेख भनिन्छ।
बिमा कम्पनीले यति ठुलो क्षतिपूर्ति कसरी दिन सक्छ भन्ने प्रश्न मनमा उठ्न सक्छ। एउटै गाउँका सयौँ घरधनीले आफ्ना आफ्ना घरको बिमा गरेका छन् भनौँ। सबैले थोरै थोरै बिमा शुल्क तिर्छन्। वर्षभरिमा तीमध्ये एक दुई घरमा मात्र आगलागी हुन्छ। धेरैले तिरेको शुल्कबाट थोरैलाई परेको ठुलो क्षति भरिन्छ। त्यसैले बिमालाई धेरै मानिसबिच जोखिम बाँडफाँड गर्ने तरिका पनि भन्न सकिन्छ।
बिमा कम्पनी र मानिसलाई जोड्ने काम बिमा अभिकर्ताले गर्छ। अभिकर्ताले मानिसलाई बिमाका बारेमा जानकारी दिन्छ र कम्पनीका तर्फबाट बिमा गराउन सहयोग गर्छ।
नेपालमा बिमाको सुरुआत
नेपालमा बिमाको इतिहास धेरै पुरानो छैन। पहिलो बिमा कम्पनी खुलेको करिब २१ वर्षपछि सरकारी स्तरबाट पनि बिमा संस्था स्थापना भयो। यी दुई मिति याद राख्नुपर्छ:
| मिति | संस्था | विशेषता |
| वि.सं. २००४ असोज ८ गते | माल चलानी तथा वित्त कम्पनी लि. | नेपालको पहिलो बिमा कम्पनी |
| वि.सं. २०२५ साल पुष १ गते | राष्ट्रिय बिमा संस्थान | सरकारी स्तरबाट स्थापना भएको बिमा संस्था |
बिमाका प्रकार
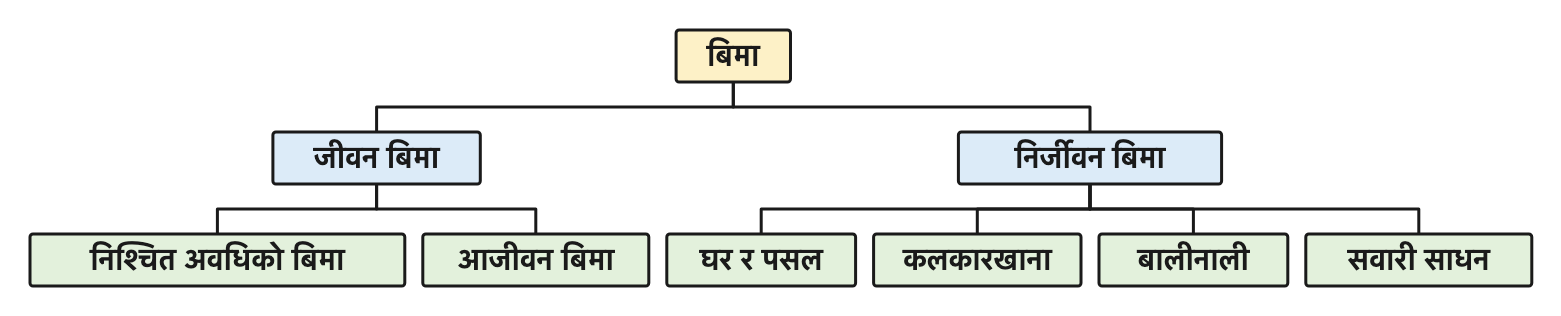
हाम्रो जीवनमा आइपर्ने अनिश्चित जोखिमलाई कम गर्न मुख्य रूपमा दुई किसिमले बिमा गर्न सकिन्छ: जीवन बिमा र निर्जीवन बिमा। मानिसको ज्यान र स्वास्थ्यसँग जोडिएको जोखिमका लागि जीवन बिमा गरिन्छ। घर, पसल, कलकारखाना, बालीनाली र सवारी साधन जस्ता सम्पत्तिसँग जोडिएको जोखिमका लागि निर्जीवन बिमा गरिन्छ।
जीवन बिमा
मानिसको जीवन अनिश्चित छ। कसैलाई अचानक घातक रोग लाग्न सक्छ, दुर्घटना हुन सक्छ र मृत्यु पनि हुन सक्छ। परिवारमा आयआर्जन गर्ने व्यक्तिको अचानक मृत्यु भयो भने बाँकी सदस्य आर्थिक सङ्कटमा पर्छन्। बालबालिकाको पढाइ, घरखर्च र ऋण तिर्ने जिम्मेवारी एकैचोटि परिवारमाथि आइलाग्छ। त्यसैले हरेक व्यक्तिले यस्तो जोखिमविरुद्ध आर्थिक सुरक्षा पाउन बिमा गर्नुपर्छ। यसैलाई जीवन बिमा भनिन्छ।
जीवन बिमा: निश्चित अवधिका लागि बिमा कम्पनी र व्यक्तिबिच गरिएको आर्थिक सम्झौतालाई जीवन बिमा भनिन्छ। यसमा जीवनमा आइपर्ने सम्भावित जोखिमका कारण आर्थिक क्षति भएमा त्यस्तो क्षति बिमा कम्पनीले बहन गर्छ।
जीवन बिमा गर्दा बिमा गर्ने व्यक्तिले निश्चित समय, अवधि वा वर्ष तोकेर सम्झौता गर्छ। जस्तै, कुनै शिक्षकले २० वर्षका लागि जीवन बिमा गर्न सक्छन्। त्यो अवधिभर उनले नियमित रूपमा किस्ता तिर्छन्। कसैले भने जीवनभरका लागि बिमा गर्छ, जसलाई आजीवन बिमा भनिन्छ।
आजीवन बिमा: जीवनभरका लागि गरिने जीवन बिमा, जसको रकम बिमितको मृत्युपछि उसले इच्छाएको व्यक्तिले पाउँछ।
इच्छाएको व्यक्ति भन्नाले बिमा गर्दा बिमितले रकम पाउने भनी तोकेको व्यक्ति बुझिन्छ, जस्तै श्रीमान्, श्रीमती वा छोराछोरी। यसरी बिमितको मृत्यु भए पनि परिवार एकैचोटि आर्थिक सङ्कटमा पर्दैन।
जीवन बिमा पनि एक किसिमको बचत
जीवन बिमाले जोखिमबाट सुरक्षा मात्र दिँदैन, बचत गर्ने बानी पनि बसाल्छ। यसका फाइदा यस्ता छन्:
- अनिवार्य बचत: किस्ता तोकिएको समयमा तिर्नै पर्ने भएकाले पैसा अनावश्यक खर्च हुनबाट जोगिन्छ र नियमित बचत हुन्छ।
- लगानीको अवसर: जीवन बिमाको अवधि सकिएपछि एकमुष्ट रकम प्राप्त हुन्छ। यो रकम घर बनाउन, व्यवसाय सुरु गर्न वा छोराछोरी पढाउन लगानी गर्न सकिन्छ।
- ऋण सुविधा: अप्ठ्यारो परेका बेला बिमा कम्पनीबाटै ऋण लिन पाउने सुविधा पनि बिमा कम्पनीहरूले दिएका छन्।
जीवन बिमाले एकैसाथ तीन काम गर्छ: जोखिमबाट सुरक्षा दिन्छ, अनिवार्य बचत गराउँछ र अवधि सकिएपछि लगानीको अवसर दिन्छ।
निर्जीवन बिमा
हामी जीविकोपार्जनका लागि कुनै न कुनै पेसा वा व्यवसायमा संलग्न हुन्छौँ। घर, पसल, कलकारखाना र कृषि व्यवसाय जस्ता सम्पत्तिमा हामीलाई थाहा नै नभई कुनै कारणले हानि नोक्सानी वा क्षति हुन सक्छ। यस्ता सम्पत्तिको सुरक्षाका लागि निर्जीवन बिमा गरिन्छ।
निर्जीवन बिमा: मानिसको जीवनबाहेक घर, पसल, कलकारखाना, कृषि व्यवसाय, सवारी साधन जस्ता सम्पत्तिमा हुने हानि नोक्सानीको क्षतिपूर्तिका लागि गरिने बिमालाई निर्जीवन बिमा भनिन्छ।
निर्जीवन बिमाले सुरक्षा दिने केही जोखिम यस्ता छन्:
- घर वा पसलमा आगलागी हुनु
- भूकम्पले घर वा पसल क्षतिग्रस्त हुनु
- बाढी, पहिरो, भूक्षय, खडेरी, आँधीबेहरी र असिनाले किसानले लगाएको बालीनाली नष्ट हुनु
- सडकमा गुड्दै गरेको गाडी दुर्घटना हुनु
क्षति भएपछि बिमा कम्पनीले क्षति भएको सम्पत्तिको मूल्याङ्कन गर्छ, अर्थात् कति नोक्सानी भयो भनेर हिसाब गर्छ। त्यसपछि बिमालेखमा तोकिएबमोजिम भौतिक क्षतिबापतको क्षतिपूर्ति बिमितलाई दिइन्छ। उदाहरणका लागि, बिमा गरेको ट्याक्सी दुर्घटनामा परेर मर्मत गर्नुपर्यो भने मर्मत खर्च सम्झौताअनुसार बिमा कम्पनीले व्यहोर्छ। यसरी निर्जीवन बिमाले बिमितलाई आर्थिक सुरक्षा प्रदान गर्छ।
निर्जीवन बिमा सामान्यतया एक वर्षका लागि गरिन्छ। यो अवधि पूरा भएपछि फेरि बिमा शुल्क तिरेर नवीकरण गर्नुपर्छ। नवीकरण नगरेपछि हुने क्षतिको क्षतिपूर्ति पाइँदैन।
नवीकरण: बिमाको अवधि सकिएपछि फेरि बिमा शुल्क तिरेर बिमालाई अर्को अवधिका लागि जारी राख्ने कामलाई नवीकरण भनिन्छ।
जीवन बिमा र निर्जीवन बिमाबिचको भिन्नता
| आधार | जीवन बिमा | निर्जीवन बिमा |
| केको बिमा | मानिसको जीवनको | घर, पसल, बाली, गाडी जस्ता सम्पत्तिको |
| मुख्य जोखिम | घातक रोग, दुर्घटना, मृत्यु | आगलागी, भूकम्प, बाढी, पहिरो, असिना, सवारी दुर्घटना |
| अवधि | सम्झौतामा तोकिएका वर्ष वा आजीवन | सामान्यतया एक वर्ष, त्यसपछि नवीकरण |
| रकम कसले पाउँछ | अवधि सकिए बिमित आफैँ, मृत्यु भए इच्छाइएको व्यक्ति | क्षति भएको सम्पत्तिको धनी बिमित |
| बचतको पक्ष | अनिवार्य बचत र एकमुष्ट रकम | बचत हुँदैन, क्षति भए क्षतिपूर्ति मात्र |
स्वास्थ्य बिमा र कृषि बिमा
जीवनमा आकस्मिक रूपमा घातक रोग लाग्न सक्छ। ठुलो रोगको उपचार महँगो हुन्छ र एउटै उपचारमा परिवारको वर्षौँको बचत सकिन सक्छ। यही जोखिमबाट जोगिन स्वास्थ्य बिमा गरिन्छ। स्वास्थ्य बिमा मानिसको शरीर र स्वास्थ्यसँग जोडिएको बिमा हो। यसमा बिमितले नियमित रूपमा तोकिएको शुल्क तिर्छ र बिरामी भएर उपचार गराउनुपर्दा सम्झौतामा तोकिएको सीमासम्मको खर्च बिमाबाट व्यहोरिन्छ।
स्वास्थ्य बिमा: बिरामी हुँदा लाग्ने उपचार खर्चको जोखिमविरुद्ध गरिने बिमालाई स्वास्थ्य बिमा भनिन्छ।
स्वास्थ्य बिमाको महत्त्व यस्तो छ:
- अचानक ठुलो रोग लाग्दा उपचार खर्चका कारण परिवार ऋणमा डुब्नबाट जोगिन्छ।
- पैसा नभएकै कारण उपचार नपाउने अवस्था कम हुन्छ।
- आर्थिक अवस्था कमजोर भएका परिवारले पनि समयमै उपचार गराउन सक्छन्।
- बिरामी हुँदा पनि घरको बचत सुरक्षित रहन्छ।
कृषि बिमा निर्जीवन बिमाको एउटा रूप हो। नेपालका धेरै मानिस कृषिमा निर्भर छन्। बाढी, पहिरो, खडेरी, असिना वा रोगले बाली वा पशु नष्ट हुँदा किसानको वर्षभरिको मेहनत खेर जान्छ। बाली वा पशुको बिमा गरेको किसानले यस्तो बेलामा क्षतिपूर्ति पाउँछ र फेरि खेती सुरु गर्न सक्छ। त्यसैले नेपालजस्तो कृषिप्रधान देशमा कृषि बिमाको महत्त्व ठुलो छ।
बचत र सुरक्षित भविष्य
बचत: आम्दानीबाट तत्काल खर्च नगरी भविष्यका लागि छुट्याएर राखिएको रकमलाई बचत भनिन्छ।
बचत र बिमा एकअर्कासँग जोडिएका छन्। बचतले भविष्यमा आउने आवश्यकता पूरा गर्न पैसा जम्मा गर्छ। बिमाले अचानक आउने ठुलो क्षतिबाट त्यही बचतलाई जोगाउँछ। बिमा नगरेको परिवारमा एउटा दुर्घटनाले वर्षौँको बचत एकैचोटि सकिन सक्छ। जीवन बिमा भने आफैँमा एक किसिमको अनिवार्य बचत हो।
बचत गर्ने बानी सानै उमेरदेखि बसाल्न सकिन्छ। विद्यार्थीले आमाबुवाले खाजा खान दिएको पैसा वा चाडपर्वमा पाएको रकमबाट थोरै थोरै जोगाएर खुत्रुकेमा राख्न सक्छन्। थोरै थोरै जम्मा गरेको रकम पछि कापी कलम किन्न वा अरूलाई सहयोग गर्न काम लाग्छ। यसरी बचत सुरक्षित भविष्यको बलियो आधार बन्छ।
बिमा गर्दा ध्यान दिनुपर्ने कुराहरू
जीवन बिमा होस् वा निर्जीवन बिमा, बिमा गराउँदा केही कुरामा सजग हुनुपर्छ:
- बिमा अभिकर्ता आधिकारिक हो कि होइन, पहिल्यै थाहा पाउनुपर्छ।
- आफूले गराउन खोजेको बिमाबाट के के सुविधा पाइन्छ र ती सुविधा कस्तो अवस्थामा कति प्राप्त गर्न सकिन्छ भन्ने स्पष्ट जानकारी लिएर मात्र बिमा गराउनुपर्छ।
- बिमा गराउँदा बनाइएका कागजात सुरक्षित राख्नुपर्छ।
- बिमासम्बन्धी नीति नियम फेरिरहन सक्ने भएकाले समय समयमा त्यसको जानकारी लिइरहनुपर्छ।
- बिमा गरेको कुरा आफ्नो परिवारका सदस्यलाई जानकारी गराउनुपर्छ।
- बिमा नवीकरण मिति याद गरी तोकिएको समयमा बिमा शुल्क बुझाउनुपर्छ।
आधिकारिक नभएको व्यक्तिलाई बिमा शुल्क बुझाउँदा पैसा पनि जान सक्छ र क्षति हुँदा क्षतिपूर्ति पनि नपाइन सक्छ। रसिद र बिमालेख नपाई कसैलाई रकम नबुझाउनुहोस्।
परिवारलाई बिमाको जानकारी दिनु किन जरुरी छ भने बिमितको मृत्यु वा दुर्घटनापछि परिवारलाई थाहा नभए कसैले पनि क्षतिपूर्ति दाबी नगर्न सक्छ। त्यस्तै, नवीकरण मिति बिर्सिएमा बिमा रोकिन्छ र त्यसपछि क्षति भए पनि क्षतिपूर्ति पाइँदैन।
बिमासँग जोडिएका मुख्य शब्दहरू
| शब्द | अर्थ |
| बिमा | जोखिम हस्तान्तरण गरी क्षतिपूर्ति पाउने माध्यम |
| बिमक | बिमा कम्पनी |
| बिमित | बिमा गराउने इच्छुक व्यक्ति |
| बिमा शुल्क | जोखिम लिएबापत बिमा कम्पनीले लिने रकम |
| बिमालेख | बिमक र बिमितबिचको सम्झौताको लिखत |
| बिमा अभिकर्ता | कम्पनीका तर्फबाट बिमा गराइदिने व्यक्ति |
| क्षतिपूर्ति | भएको हानि नोक्सानीबापत पाइने रकम |
| नवीकरण | अवधि सकिएपछि शुल्क तिरेर बिमा जारी राख्ने काम |
| आजीवन बिमा | मृत्युपछि इच्छाइएको व्यक्तिले रकम पाउने जीवनभरको बिमा |
पूरा पाठ तपाईंकै लागि तयार छ
नोट पूरै निःशुल्क पढ्न पाइन्छ। निःशुल्क खाताले बाँकी अभ्यास खोल्छ र हरेक विषयको प्रगति तथा आत्मविश्वास अंक राख्छ। प्रस्तुतीकरण र भिडियोका लागि Learn Yeti को स्वीकृति चाहिन्छ।